
fr
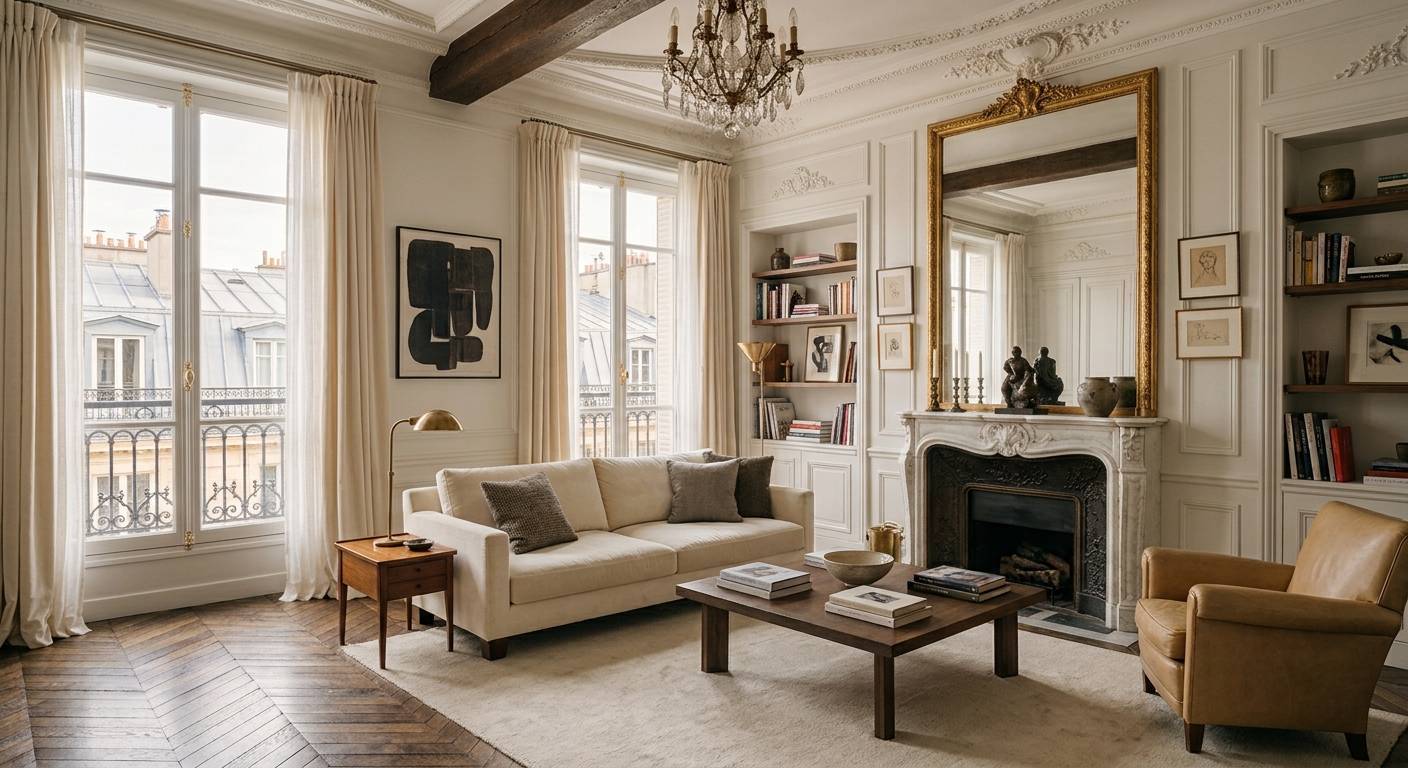
Analyse Fairway Luxury Real Estate du financement immobilier et du marché haut de gamme parisien en juin et juillet 2026.
La BCE a relevé ses taux directeurs de 25 points de base le 11 juin 2026. À première vue, la nouvelle peut inquiéter les acquéreurs comme les vendeurs : quand la Banque centrale européenne remonte ses taux, on imagine immédiatement des crédits plus chers, des budgets en baisse et des négociations plus dures.
Sur le terrain parisien, la réalité est plus nuancée. Chez Fairway Luxury Real Estate, nous constatons que les taux de crédit immobilier ne se sont pas envolés du jour au lendemain. Les banques avaient largement anticipé le mouvement et les meilleurs dossiers continuent d'obtenir des conditions de financement correctes. Mais cela ne veut pas dire que la hausse est neutre. Elle rappelle surtout que le marché reste sélectif, en particulier pour les investisseurs locatifs, les dossiers avec peu d'apport ou les acquisitions déjà tendues en taux d'effort.
Le véritable sujet en 2026 n'est donc pas seulement le niveau des taux. Il réside dans la qualité du financement de l'acquéreur, le positionnement du bien et la capacité des deux parties à évaluer la transaction dans les conditions actuelles de crédit.
Le 11 juin 2026, la Banque centrale européenne a augmenté ses trois taux directeurs de 25 points de base. À compter du 17 juin 2026, le taux de la facilité de dépôt est passé à 2,25 %, le taux des opérations principales de refinancement à 2,40 % et le taux de la facilité de prêt marginal à 2,65 %. Cette décision vise à contenir les tensions inflationnistes et à maintenir l'inflation autour de l'objectif de 2 % à moyen terme.
Pour un acquéreur immobilier, la question immédiate est simple : est-ce que cette hausse se traduit automatiquement par une hausse du crédit immobilier ? Pas forcément.
Les taux directeurs influencent le coût de refinancement des banques, mais les crédits immobiliers à taux fixe, très majoritaires en France, ne réagissent pas comme un produit financier instantané. Les banques construisent leurs barèmes en fonction de plusieurs paramètres : coût de l'argent, concurrence entre établissements, objectifs commerciaux, niveau de risque, profil de l'emprunteur, apport, revenus, reste à vivre et qualité du bien financé.
En France, les taux immobiliers avaient déjà commencé à remonter légèrement avant la décision de la BCE. La Banque de France indiquait qu'en avril 2026, le taux moyen des nouveaux crédits à l'habitat aux particuliers, hors renégociations, atteignait 3,22 %, avec une hausse de seulement 14 points de base depuis le début de l'année.
Autrement dit, une partie de la hausse était déjà intégrée dans les conditions bancaires. Les établissements n'ont donc pas eu besoin de modifier brutalement leurs barèmes au lendemain de l'annonce de la BCE.
Il y a aussi un facteur français important : le crédit immobilier est très majoritairement accordé à taux fixe. Cela protège les emprunteurs déjà financés et limite les effets de panique. Pour un ménage qui a emprunté en 2022, 2023 ou 2024 à taux fixe, la mensualité ne bouge pas. Le sujet concerne surtout les nouveaux acheteurs, les renégociations futures et les investisseurs qui cherchent à monter une nouvelle opération.
Pour un acquéreur qui achète sa résidence principale à Paris, le marché n'est pas fermé. Les banques continuent de financer les bons dossiers, surtout lorsque l'apport est solide, que les revenus sont stables et que le reste à vivre reste confortable.
Dans les quartiers où Fairway intervient régulièrement — Paris 8e, 16e, 17e, 7e, Neuilly, Parc Monceau, Plaine Monceau, Ternes, Passy, Auteuil et Gros-Caillou — beaucoup d'acquéreurs disposent d'un apport significatif, parfois lié à une revente, une donation, une expatriation ou une mobilité professionnelle. Pour ces profils, une variation de taux de 0,20 ou 0,25 point n'empêche pas nécessairement l'achat. Elle peut toutefois modifier l'arbitrage entre deux biens, ou renforcer la négociation sur un appartement présentant des défauts.
C'est particulièrement visible sur les biens familiaux de 90 à 150 m². Un appartement avec étage élevé, ascenseur, bon DPE, plan familial, luminosité et adresse recherchée reste finançable et défendable. À l'inverse, un bien avec travaux lourds, DPE fragile, absence d'ascenseur, vis-à-vis marqué ou charges élevées peut devenir plus sensible à la négociation.
Le taux ne crée pas seul la décote. Il accentue les défauts déjà identifiés en visite.
Pour les résidences principales, les banques conservent un intérêt commercial fort. Le crédit immobilier reste un produit d'acquisition client : domiciliation bancaire, assurance, épargne, placements, relation patrimoniale. C'est particulièrement vrai pour les profils CSP+, cadres dirigeants, professions libérales, expatriés de retour en France ou familles déjà propriétaires.
Dans le haut de gamme parisien, certains acquéreurs ne cherchent pas seulement un taux. Ils cherchent une solution globale : financement relais, arbitrage entre vente et achat, crédit lombard, prêt in fine, nantissement, optimisation de trésorerie, achat en indivision ou via une société patrimoniale. Le taux affiché sur 20 ans ne raconte alors qu'une partie du dossier.
« Nos acquéreurs sur le 8e, le 16e ou Neuilly ne raisonnent presque jamais en taux seul. Ils raisonnent en solution de financement globale — relais, nantissement, indivision — et c'est justement là que la préparation en amont fait la différence entre une offre acceptée et une offre qui traîne. »
— Fairway Luxury Real Estate
La situation est différente pour l'investissement locatif. Les investisseurs sont confrontés à une équation plus dure : taux plus élevés qu'en période 2020-2021, fiscalité, encadrement des loyers à Paris, DPE, travaux énergétiques, charges de copropriété, taxe foncière, vacance locative éventuelle et rentabilité nette souvent comprimée.
Le dispositif fiscal Relance logement, aussi appelé Jeanbrun, a été prévu par la loi de finances pour 2026 et vise à inciter les particuliers à investir dans l'immobilier locatif. Il est présenté comme disponible pendant trois ans et concerne certains investissements dans des immeubles collectifs, neufs ou anciens avec travaux.
Mais sur le terrain parisien, une incitation fiscale ne suffit pas toujours à rendre une opération pertinente. Un investisseur doit regarder le rendement net, la qualité de l'adresse, la liquidité future, le niveau de travaux, la copropriété, le DPE, le potentiel locatif et la fiscalité réelle après charges. À Paris, beaucoup d'opérations locatives ne se justifient pas par le rendement immédiat, mais par une logique patrimoniale longue : conservation de capital, transmission, pied-à-terre futur, logement pour un enfant, diversification ou sécurisation d'un actif dans une adresse rare.
Prenons un emprunt de 1 000 000 € sur 20 ans, hors assurance.
La différence représente environ 129 € par mois, soit un peu plus de 30 000 € d'intérêts supplémentaires sur la durée totale du crédit.
Pour un acquéreur haut de gamme avec revenus élevés, ce n'est pas toujours décisif. Pour un dossier proche de la limite HCSF, cela peut suffire à réduire la capacité d'achat ou à faire basculer un financement.
C'est là que le terrain compte. Deux acquéreurs peuvent visiter le même appartement à 1,8 M€ et ne pas avoir du tout le même rapport au taux. L'un achète avec 50 % d'apport après une vente. L'autre finance presque entièrement l'opération avec un crédit long. Le premier raisonne en qualité patrimoniale. Le second raisonne en mensualité, taux d'effort et accord bancaire.
Le sujet n'est donc pas seulement le niveau facial des taux. Le sujet est la sélection bancaire.
Le Haut Conseil de stabilité financière encadre toujours le crédit immobilier avec deux repères majeurs : un taux d'effort maximal de 35 % et une durée maximale de 25 ans, avec certaines tolérances encadrées. Le ministère de l'Économie rappelle aussi que les banques disposent d'une marge de flexibilité, mais qu'elles restent libres d'accorder ou non le crédit, même lorsqu'un dossier semble entrer dans les critères généraux.
En pratique, cela signifie qu'un bon dossier ne se limite pas à « gagner suffisamment ». Il doit présenter une cohérence globale : apport, stabilité professionnelle, endettement existant, gestion des comptes, projet crédible, qualité du bien, prix d'achat justifiable, reste à vivre, éventuels travaux et valeur de revente.
Pour un vendeur, cette réalité doit être intégrée dès la mise en vente. Une offre d'achat n'a pas la même valeur selon qu'elle émane d'un acquéreur cash, d'un acquéreur avec accord bancaire avancé ou d'un acquéreur qui découvre son budget après la visite.
Pour un vendeur, le message n'est pas : « les taux remontent, il faut brader ». Ce serait une lecture trop rapide.
Le bon raisonnement consiste plutôt à se demander si le prix demandé est cohérent avec la profondeur du marché solvable. En période de taux bas, certains défauts passaient plus facilement : étage moyen, plan imparfait, travaux, charges élevées, DPE moyen, absence de climatisation, absence d'extérieur. En période de financement plus exigeant, ces éléments se paient davantage dans la négociation.
Un appartement parfaitement placé, bien présenté, au bon prix, avec un dossier complet, continue d'attirer des acquéreurs. Un bien surestimé, mal documenté ou lancé sans stratégie risque en revanche de s'installer sur le marché. Et plus un bien reste longtemps en ligne, plus les acquéreurs interprètent sa présence comme un signal de négociation.
Chez Fairway, cette lecture du marché fait partie de notre travail d'estimation en amont : à Paris, le prix n'est pas seulement une valeur au mètre carré. C'est un équilibre entre adresse, étage, lumière, plan, état, copropriété, DPE, charges, rareté, liquidité et capacité des acheteurs à financer le projet.
Avant de multiplier les visites, un acquéreur doit faire valider son financement. Pas seulement avec une simulation en ligne, mais avec un courtier ou une banque capable de tester le dossier dans les conditions du moment.
Cela évite trois erreurs fréquentes :
Dans le marché actuel, l'acquéreur le plus crédible n'est pas forcément celui qui propose le prix le plus élevé. C'est celui qui présente le meilleur couple prix / sécurité / calendrier.
Dans ce contexte, le rôle de l'agent immobilier redevient central. Il ne suffit plus d'ouvrir une porte et d'attendre une offre. Il faut qualifier les acquéreurs, comprendre leur financement, lire les signaux faibles, anticiper les objections bancaires et sécuriser le calendrier.
C'est l'approche que nous appliquons chez Fairway : être capable de dire à un vendeur que telle offre est peut-être légèrement inférieure, mais solide — ou à l'inverse qu'une offre séduisante sur le papier repose sur un financement fragile. C'est aussi expliquer à un acquéreur pourquoi un bien ne se négocie pas seulement avec un argument général sur les taux. Une négociation sérieuse repose sur des éléments précis : comparables vendus, défauts objectifs, coût des travaux, durée de commercialisation, niveau des charges, DPE, étage, exposition, état de la copropriété.
Les taux sont un argument. Ils ne sont pas une preuve.
Attendre peut avoir du sens si le projet est mal préparé, si l'apport est insuffisant ou si l'achat dépend d'une vente encore incertaine.
Mais attendre uniquement une baisse des taux peut aussi être risqué. Si les taux baissent demain mais que les prix repartent sur les biens rares, l'acquéreur n'aura pas forcément gagné. À l'inverse, si les taux restent stables mais qu'un vendeur accepte une négociation raisonnable sur un bien de qualité, l'opportunité peut être intéressante.
À Paris, on achète rarement un appartement familial, un pied-à-terre ou un bien patrimonial uniquement parce qu'un taux est attractif. On achète une adresse, un étage, une lumière, un plan, une rareté et un usage.
La bonne question n'est donc pas seulement : « les taux vont-ils baisser ? »
La bonne question est : « le bien est-il correctement valorisé dans les conditions de financement actuelles ? »
La hausse des taux de la BCE fait-elle automatiquement monter les taux immobiliers ?
Non. Les taux directeurs influencent le coût de financement des banques, mais les crédits immobiliers ne réagissent pas instantanément. Les banques anticipent souvent les décisions monétaires et adaptent leurs barèmes progressivement.
Les taux immobiliers ont-ils beaucoup augmenté en 2026 ?
La hausse reste modérée à ce stade. La Banque de France indiquait en avril 2026 un taux moyen de 3,22 % pour les nouveaux crédits à l'habitat, soit 14 points de base de hausse depuis le début de l'année.
Est-ce encore possible d'acheter à Paris avec un crédit ?
Oui, surtout avec un dossier bien préparé, un apport suffisant et une capacité d'endettement cohérente. Les banques financent encore les résidences principales, en particulier les profils solides.
Les investisseurs locatifs sont-ils plus pénalisés ?
Oui, souvent. Les banques regardent plus strictement la rentabilité, l'endettement global, la fiscalité, le DPE, les charges et la cohérence patrimoniale de l'opération. L'investissement locatif reste possible, mais il doit être mieux construit qu'en période de taux très bas.
Un vendeur doit-il baisser son prix à cause des taux ?
Pas automatiquement. En revanche, il doit accepter que les acquéreurs arbitrent davantage. Un bien avec défauts visibles, travaux, DPE faible ou prix trop ambitieux sera plus exposé à la négociation.
Comment sécuriser une offre d'achat en 2026 ?
Il faut vérifier l'apport, le mode de financement, le taux d'effort, l'existence d'un accord bancaire ou d'une analyse courtier, le calendrier de signature, la dépendance à une revente et la cohérence du prix proposé avec le marché.
Vous avez un projet immobilier à Paris ?
Nos conseillers Fairway analysent avec vous la cohérence de votre financement et la valorisation réelle de votre bien dans les conditions de marché actuelles.
Sources
Banque centrale européenne, décision de politique monétaire du 11 juin 2026.
Banque de France, Panorama des prêts à l'habitat des ménages, avril 2026.
Haut Conseil de stabilité financière, règles d'octroi des crédits immobiliers.
Ministère de l'Économie, fonctionnement du crédit immobilier et marge de flexibilité bancaire.
Ministère de l'Économie, dispositif Relance logement / Jeanbrun.
 | Auteur de l'article Hugues de Poulpiquet Fairway Luxury Real Estate · Marché immobilier Formé au droit et fondateur de Fairway Luxury Real Estate, Hugues de Poulpiquet rédige les analyses de marché de Fairway consacrées au marché immobilier parisien, aux stratégies de vente et à la valorisation des biens résidentiels haut de gamme. |
Fairway Luxury Real Estate
Ce site est protégé par reCAPTCHA et les règles de confidentialité et les conditions d'utilisation de Google s'appliquent.